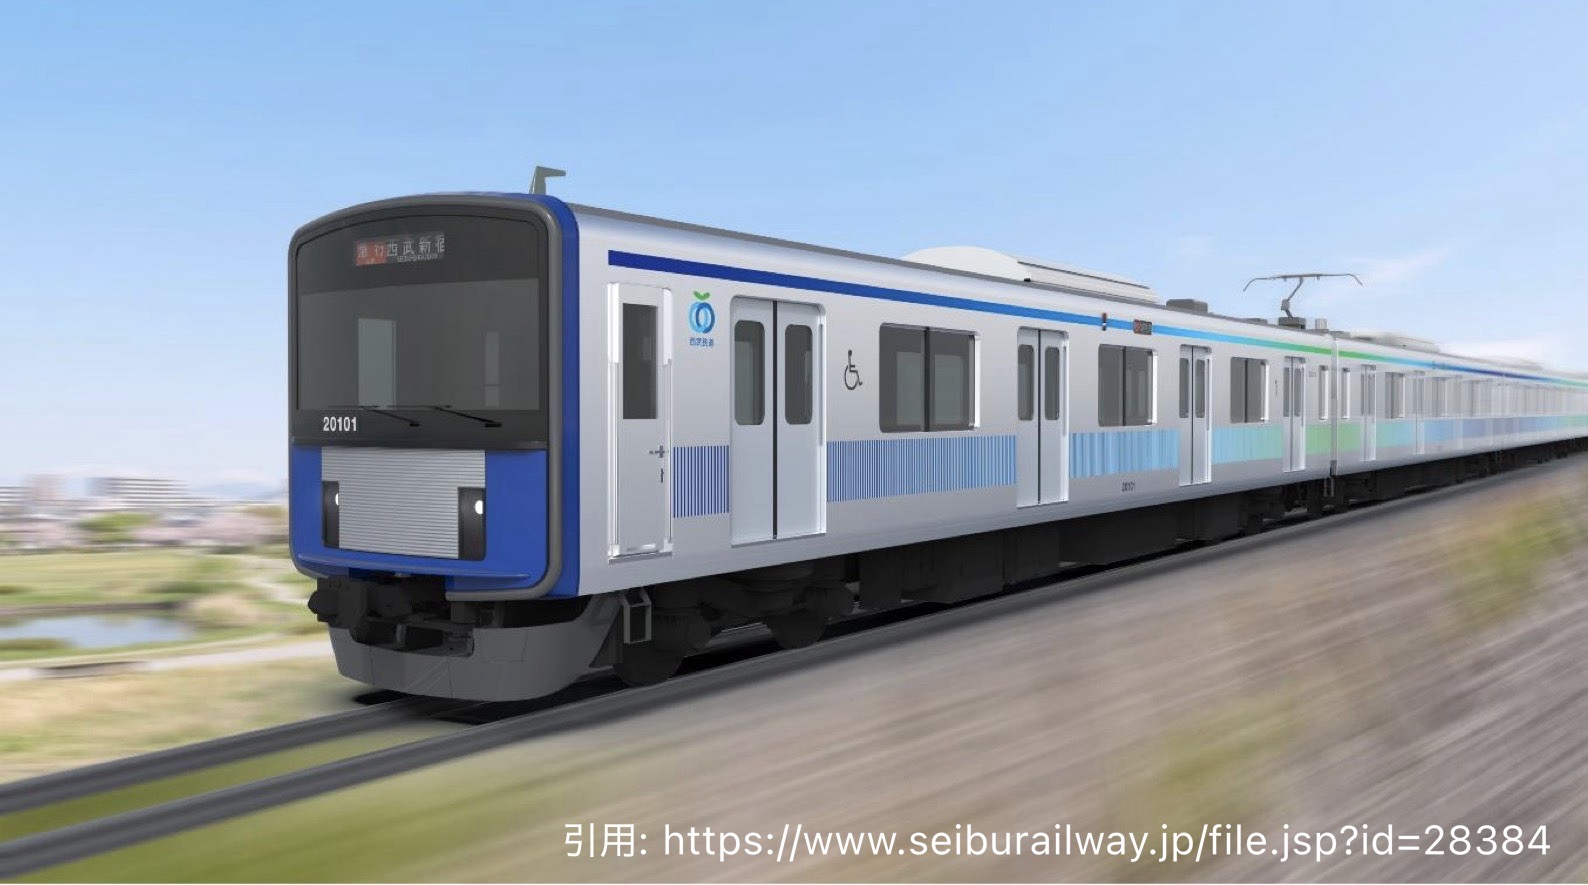

2日、西武鉄道と日立製作所は西武20000系を笠戸事業所にてリニューアルし、2028年より運行を開始すると発表しました。20000系は同所で製造されたため、里帰りをしリニューアルすることになります。
リニューアルの期間については明言がされていませんが、20000系は今後どのようなスケジュールでリニューアルを受けるのでしょうか?
なお、笠戸事業所には今回のリニューアルを機に車両改造設備を設けるとしています。専用設備を設けるということは、西武20000系に限らず今後他の車両も同所にてリニューアルを受ける可能性が考えられますが、果たしてどのように活用されるのでしょうか?

西武20000系リニューアル 日立・笠戸事業所で施工
9月2日、西武鉄道と日立製作所は、西武20000系144両のリニューアルを実施し、2028年より運行開始することを明らかにしました。今回のリニューアルは20000系の全144両(10両8編成、8両8編成)が対象とされており、2028年から順
4gousya.net
コメント
当面先にはなりますが、同所で製造された30000系についてもリニューアルがそこで施されるのではないでしょうか。
また、あくまで想像の話ですが、日立製作所がこれから西武だけでなく他社のリニューアルについても、この車両改造設備を生かして積極的に受け入れるようになる可能性があるかもしれません。
例えば最近も納入している東武や東京メトロ、阪急、JR九州…などから、機器更新やリニューアルを引き受けるなんてことがあるかもしれません。もちろん、各社とも自前の工場や設備がありますから、全ての編成を委託するというわけではなく、キャパオーバーする分の一部の編成だけ委託するといった形態かもしれませんが。
笠戸のリニューアル設備はJR九州向けの改造が多くなるんじゃないでしょうか。
JR九州は815系以降の在来線電車すべてを日立笠戸に発注していること、2031年度中に小倉総合車両センターの移転があって施設の縮小が発生すること、近車製813系のリニューアルが2038年まで続くため小倉総合車両センターの余力がないことなどが理由としてあげられるかと。
特に815系はそろそろ製造30年になるので……
815より後にデビューした303は近車製ですよ
なお、815より前の883は全車日立笠戸製です。
まず西武鉄道においては将来的に30000系のリニューアルも笠戸で行われそうです。
また他社に目を向けると、東武50000系列がこの設備を活用してリニューアルを受ける事が想像できそうです。現に笠戸製の60000系を5連化改造する際、一部編成は近畿車輛にて行っているほどですし、製造されたメーカーにてリニューアルが出来ればその方が都合が良いかと思います。
東武60000の5両化工事を近畿車輛で施工したのは61601F→61501Fだけ、理由もキャパオーバーではなく続く61602Fに先立ってのものな為(実際61602Fが津覇車輛に入場したのは翌年の3月で、同所での施工は近畿車輛と共同工事)あまり関係ありません。
2027年中に1本入場して2028年に出場。その後どんどんリニューアルが進行すると思います。30000系のリニューアルもそのうちやるとは思いますが、今はサステナ車やL00系等の導入が優先かと思います。
西武は7000系・8000系の改造で手一杯なために外注した、という事情なのかもしれません。
一方で本格的な車両改造設備を新設した理由としては、新造車両の需要が飽和状態になる前に大阪車輌や京王重機のように他社からの改造工事を受託することで収益を維持したい意図があるのだと思います。
広告条例の関係でライオンズやハリーポッターのラッピング車は少なくともラッピングを剥がした上での甲種輸送となりそうですね。
返却後に元に戻すのか気になるところです。
ラッピングを剥がすのではなく車体にシートを被せて覆い隠す方法はどうでしょうか?
リニューアルのためにせっかくのラッピングを犠牲にするのは勿体ないと思います。
2028年度を基準とするとL-trainもハリーポッターもフルラッピングから最低でも5年は経過している事を考えると、リニューアルに合わせて現行デザインでの運行を終了した後、リニューアル後に新デザインでのラッピングを施して新たに運行される可能性も十分にあり得るかと思います。
ただ、昨年池袋線で運行されてたL-trainの対象車両がデザインリニューアルを機に40000系に移行されたことを踏まえると、必ずしも20000系が再度ラッピングの対象になるのかどうかは怪しい所ではありますが…
サステナ車の改造が終わったら順次入場になると思われます。
現在元東急9000の改造や、小田急8000系の譲渡準備?などが行われており、現に元9000は全車の改造を終えていません。改造も終わっていない時期に笠戸入りするのは車両の整備上でよくないかと思われます。
入場編成に関してですが、まずノーマル塗装のものを入場させ、最終的にハリーポッターなどのラッピング車を入場させると思います。
ですが、その入場している間の予備車や甲種輸送の方法などが気になるところです。現に20000系は他の車両と違って連結器が特殊な形状をしているので、連結器を取り替えるのかそれとも中間連結器で輸送する(その形状用のものがあるかは知りませんが)のでしょうか?
下落合と上井草の踏切対策ですね。
https://www.youtube.com/watch?v=f4CbP0TnCOo
上井草の踏切で誤作動が起きたから対処したようです。
https://dennsya-nikki.cocolog-nifty.com/blog/2013/01/20153.html
20000系の8連はどのように工夫して輸送するのか私も関心を持っています。
リニューアル工事には連結器を統一するメニューも含まれているのではないでしょうか。
まず7000,8000系とその他8,10両編成は運用が全くの別なので、同時期に日立に送ったところでなんの問題も有りません。
また連結器は甲種輸送時に交換するのが一般的ですから、収納式だろうが先端が欠けていようが関係無いです。
日立のA-Train自体が内装のモジュール化によって製造工程の短縮と共に”将来のリニューアル時におけるコスト削減”まで念頭にある旨の記述が2002年の商業誌にも載ってるそうなので、日立製作所としても最初から織り込んでいた可能性はありますね。
で、具体的な話が継続的に見込める算段がついたので実際に設備を整えたのではないでしょうか。(特に初期の扉脇の手すりが”の”の字世代とか)
なんとなくですが東京メトロ10000系は改造リソースに対して車両が多そうですし、JR九州は工場移転に伴う効率化でA-Train世代は丸ごと外注化しそう(在来線車両を50年以上使うと言えるのはこのような動きもあるかもしれません)
あとは通勤車だけでなく特急型もゴッソリ手を入れてくれるとワクワクしますね。885系とか…
東武は30000系の転用と50000系の更新タイミングによって後者を一部又は全て外注化はあり得そう。一方で西武30000系はサステナ車両が落ち着く頃であれば自前で更新するのではないでしょうか。20000系でのノウハウや日立からの技術協力を得て、日立としても「下松をマザー工場として改造を請け負いつつ事業者にも協力するメニューを用意してライフサイクル全体を通したA-Trainブランドの価値向上」みたいな施策をしそうです。
TXは8両化をどう進めるかによりますが、大規模な改造を伴うのであればこれも里帰りするでしょう。
逆にこうした動きがありながら阪急9300を最初から自社でロングシート化&4M4T化したのは意外でしたね。
(もちろんこのレベルの大改造ともなればメーカーの協力はあったでしょう)
その「内装の作り付け」が特殊な(従来車とは異なる)ことから、鉄道事業者的には自社で改造するよりもメーカに任せたほうが有利と判断されたのでしょうね。マニア的には専用設備を必要とするような作り付けなんだな、ということもわかります。
阪急9300の件も改造当時に「専用設備」があれば下松でリニュアル工事していた可能性もあるでしょうし、逆に阪急での事例から日製を「改造設備を設置する」決断に至らせたのかもしれないな、と睨みます。
阪急の場合自社傘下にメーカー(アルナ車両)があるので他社依頼するまでもなかったのかもしれませんね。
商業誌というか、日立評論2003年8月号ですね。
https://www.hitachihyoron.com/jp/pdf/2003/08/2003_08_02.pdf
リニューアル内容は東急3000と何となく似てるような気がします。20000系は機器更新をするようですが。やはり武蔵丘がサステナ車両の改造や今後行われる10112Fの改造で手一杯なので仕方なく笠戸で改造することになったんだと思います。
再来年には、トキイロが拝島線にも導入されるので、10連の40000系が全て池袋線専属にすれば予備車に困ることはないでしょう。また、40050系の8連も昨年導入した際に予備を1本増やしてたと思うので、10連1本,8連1本を毎回甲種輸送すれば良いと思います。
妄想の領域です。
日立はビジネスモデルを本社に合わせようとしているのではないでしょうか?
日立レールの立場だと、日本事業は全然利益貢献していないお荷物と考えられます。日本の鉄道技術は欧米では規格違いでマッチせず、日本事業単独で採算を合わせられなければ、将来的に日本事業の撤退も十分あり得ます。
日立レール本社(英国です)のビジネスになるべく近づけつつ、日本の既存顧客に受け入れやすそうなやり方として車両工場でのリビルド業務を始めるのでしょう。この先、日本ではユーザー各社が設備と保守人員を抱える方式が立ち行かなくなるのは確実で、先行する欧米と同様のビジネスに行く合理性は十分あります。
さらに将来は、車両を日立が保有し各事業者にリースし、リースバックされた車両はリビルト事業により改造して他の事業者へ再リースするといった、北米で一般的な方式も視野に入ってると思います。この場合、日本国内ではリース先の与信管理などで日立は非常に強い地の利がありますので、日本事業特有のProsになります。
いずれにしても、11月に発行されるであろうSustainability Statementが楽しみです。
A-trainのコンセプトが
FWSを用いた高精度・高品位アルミダブルスキン構体
完全自立型モジュール内装
空押出型材で一体成形されたマウンテインクレールヘのモジュール締結
>日立評論2003年8月号
>リニューアル工事が容易化できる
程度の表現ですから、各事業者でも対応はできるのでしょうが、
まとまった数なら製造した日立の工場で専用ラインを作って更新したほうが良いとの判断でしょうね。
新車販促も兼ねた、ある種の囲い込みの要素もありそうですが。
東急も1000系の改造や、5000系列の機器更新を総合車両製作所で行ったり、
相鉄も10000系の機器更新やYNB化をJRの長野で行いましたから、
製造元での改造や機器更新は今後増えるような気はします。
>日本事業は全然利益貢献していないお荷物
>将来的に日本事業の撤退も十分あり得ます。
よほどの赤字でないかぎりは日本撤退はないと思います。
イギリスやイタリアでの新規参入による成功は、元々日本で培われた文化の延長でなしえたもので、
コーポレートアイデンティティやブランド育成、社員教育の為にも日本は維持したいでしょう。
現地工場を作ったり確保するのはまとまった受注があるからで、
台湾へのN700Sの輸出も含めて小ロットなら日本からの輸出が有力ですし。
日立は総合電機で重工部門もある巨大グループですから、
車両部門でトントンか利益が多少出るくらいで売っても、
空調やエレベータ等各種電気機器や、ビルメンテナンス等関連ビジネスの受注のきっかけにして、
政府や自治体や企業間の付き合いで恩を売っていくらでも利益につなげることができますから。
車両もプリンタの様に新車販売よりはメンテで儲ける方針のような気もします。
東急が金を出す政府や自治体に恩を売る形で中古車を売って他事業で儲けるのと同じ構図です。
車両新造のラインを埋め尽くしていたJR東日本の発注が無くなり、国鉄分割民営化直前と同じぐらい、将来が見通せない情勢の中で、抱えた人員の有効活用に舵を切った形に見えます。
フルパッケージでリニューアルプランを示れば、車体の新造分は減りますが、それ以外は同じ利益幅を確保できるビジネスプランだとは思います。
ただ、他社動向を考えても、2000年代から考えていたというよりは、直近の苦しみの中で生まれた話に見えます。
やることが無く立ち尽くすなら、改造工場の看板を掲げた方がビジネスチャンスが広がる、という視点のように感じます。
A-trainの祖ですから日立も気合入ってますね。
西武はそういうところが商売上手いですね。
今後5年程は東武が90000系大量増備あるので仕事はあるでしょう。ただそれ以外はIGBT-VVVF世代の電車ばかりになって代替ペースは遅くなると思われます。阪急はまあ固定でしょうが、東武西武メトロ等、これまでの常連には同じくアルミを得意とする近畿車両の攻勢が激しく、残るJRQは今後特急車さえ延命方針に方向転換しましたから。そのこと考えると改造商売に手を出すのは正しいことかと。
特に東武は30000系、20400系修繕考えると津覇空いてないでしょうから